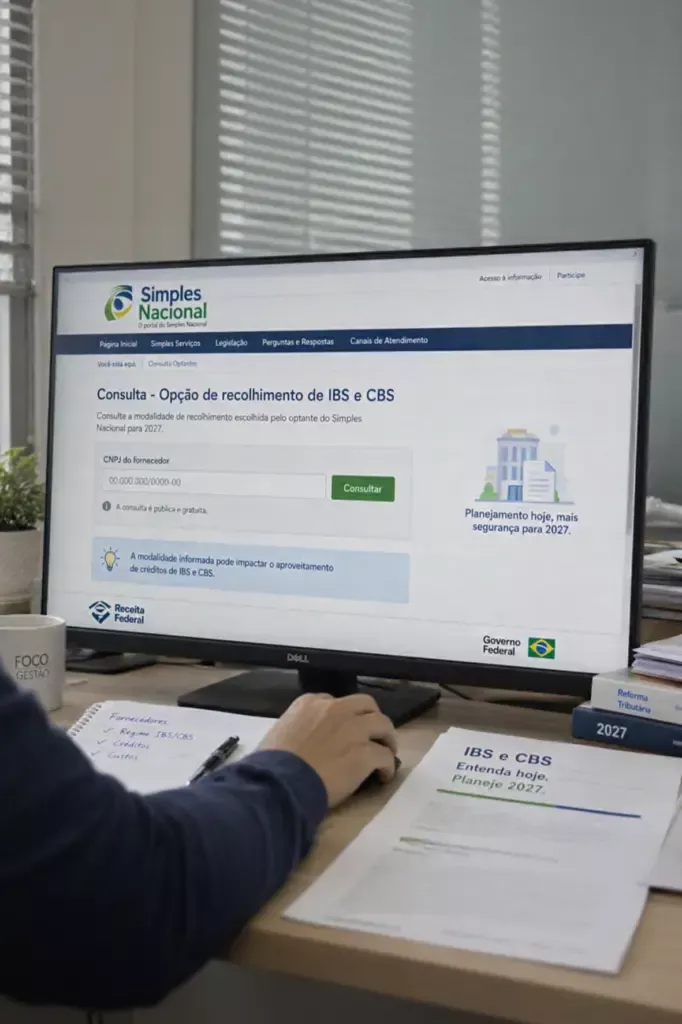
Consulta pelo CNPJ permite identificar a modalidade de recolhimento escolhida pelos fornecedores e avaliar possíveis impactos nos créditos tributários e nos custos das operações.
Empresas que compram produtos ou contratam serviços de fornecedores optantes pelo Simples Nacional já podem consultar como esses parceiros irão recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) a partir de 2027.
A consulta está disponível no portal do Simples Nacional e pode ser realizada gratuitamente, mediante o preenchimento do CNPJ do fornecedor. O sistema permite identificar se a empresa manterá o recolhimento dos novos tributos dentro da guia unificada do Simples Nacional ou se optou pelo regime regular de apuração do IBS e da CBS.
Por que essa informação é importante para as transportadoras?
A escolha tributária dos fornecedores pode impactar diretamente o planejamento financeiro das empresas, especialmente daquelas que recolherão IBS e CBS pelo regime regular.
Isso acontece porque a modalidade adotada pelo fornecedor influencia o aproveitamento de créditos tributários pelo comprador, conforme as regras da Reforma Tributária.
Quando o fornecedor permanece no modelo tradicional do Simples Nacional, os créditos que podem ser aproveitados pelo adquirente sujeito ao regime regular ficam limitados aos valores dos novos tributos recolhidos dentro do regime simplificado. Já quando o fornecedor opta pelo regime regular de IBS e CBS, o aproveitamento dos créditos segue as regras gerais aplicáveis a essas operações.
Para as transportadoras, acompanhar essa informação pode auxiliar na avaliação dos custos de aquisição de peças, pneus, serviços de manutenção, tecnologia e outras contratações realizadas junto a empresas do Simples Nacional.
Como realizar a consulta?
O procedimento é simples:
- Acesse o portal de consulta do Simples Nacional;
- Informe o CNPJ do fornecedor;
- Clique em consultar para verificar a modalidade de recolhimento escolhida para IBS e CBS.
Acesse: https://consopt.www8.receita.fazenda.gov.br/consultaoptantes
Atenção ao planejamento tributário
A escolha pelo regime regular de IBS e CBS não significa que a empresa deixa de pertencer ao Simples Nacional. Nesse modelo, ela permanece no regime simplificado para os demais tributos, mas passa a apurar e recolher IBS e CBS separadamente.
A consulta dos fornecedores é uma ferramenta importante para que as empresas antecipem análises e compreendam os possíveis reflexos da nova sistemática tributária sobre suas operações.
O SETCOM reforça a importância de acompanhar as mudanças da Reforma Tributária e avaliar, junto aos profissionais de contabilidade, os impactos dessas alterações no planejamento e na gestão das transportadoras.